
Правила предоставления налогового вычета в 2026 г. за занятия спортом.
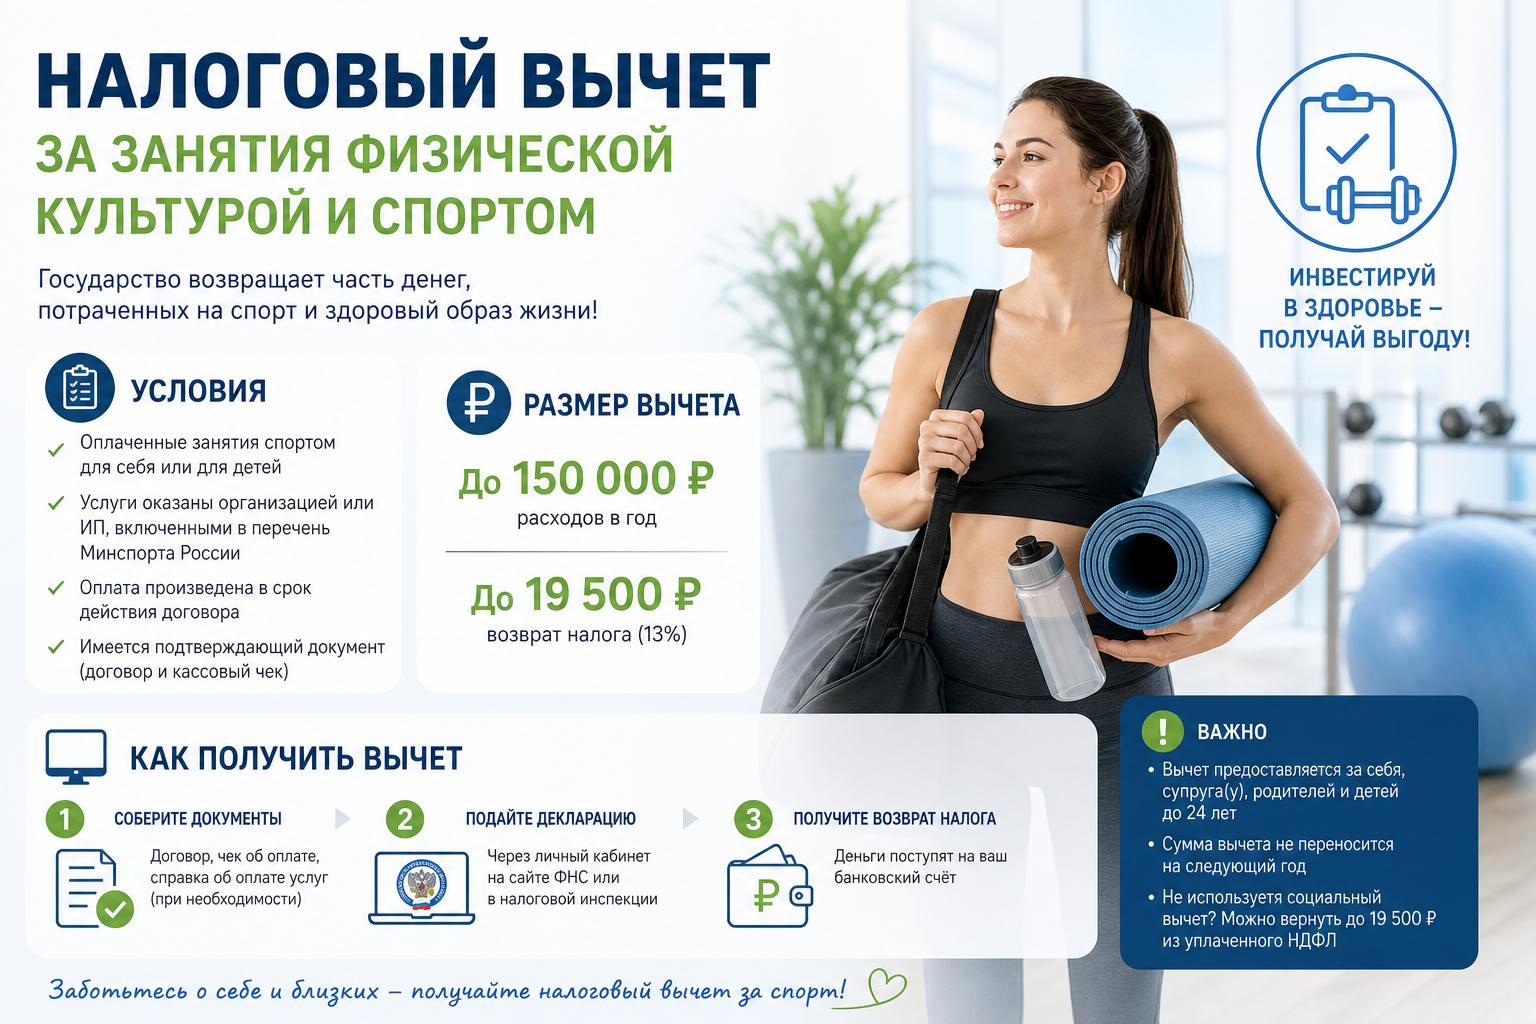
Социальный налоговый вычет по расходам на физкультурно-оздоровительные услуги позволяет вернуть часть уплаченного налога на доходы физических лиц за расходы, связанные с физической активностью, например, за занятия в спортзале, фитнес – клубе, спортивной секции или бассейне.
Вычет предоставляется гражданам, уплачивающим НДФЛ и оплатившим занятия спортом за себя, своих детей (в том числе усыновленных) в возрасте до 18 лет (до 24 лет, если дети (в том числе усыновленные) обучаются по очной форме обучения в организациях, осуществляющих образовательную деятельность), подопечных до 18 лет (бывших подопечных до 24 лет, если они обучаются по очной форме в организациях, осуществляющих образовательную деятельность).
С 2026 года налоговый вычет также предоставляется налогоплательщикам, оплатившим занятия спортом за своих родителей.
Для применения вычета обязательно соблюдение следующих условий:
— родители получают пенсию, назначаемую в порядке, установленном пенсионным законодательством РФ;
— занятия входят в специальный перечень видов физкультурно-оздоровительных услуг, утвержденный Распоряжением Правительства РФ от 06.09.2021 № 2466-р «Об утверждении перечня видов физкультурно — оздоровительных услуг»;
— услуги оказывает организация или ИП из перечня Правительства РФ на соответствующий год;
— оплатить занятия должен тот, кто планирует заявить вычет.
Порядок предоставления социальных налоговых вычетов с учетом указанных изменений будет применяться к расходам, понесенным с 1 января 2026 года.
Вычет можно заявить как в налоговом органе по месту регистрации налогоплательщика, представив декларацию по форме 3-НДФЛ, так и через работодателя.
Напомним, что начиная с расходов, произведенных с 1 января 2024 года, для подтверждения права на социальный налоговый вычет за оказанные физкультурно — оздоровительные услуги в налоговый орган достаточно представить только справку об оплате таких услуг по форме, утвержденной Приказом ФНС России от 18.10.2023 № ЕД-7-11/756@.
Представление такой справки не требуется, если указанные сведения были представлены в электронном виде в налоговый орган физкультурно — спортивной организацией или ИП, и информация о поступивших расходах размещена налоговым органом в личном кабинете налогоплательщика.
Максимальная сумма годовых затрат на физкультуру и спорт, с которых можно получить налоговый вычет, составляет 150 тыс. рублей в год. При ставке налога 13% сумма возврата может составить до 19 500 рублей за год. Данный вычет предоставляется не отдельно, а в совокупности с другими социальными вычетами (на лечение, обучение и др.).
Кроме того, с 2026 года стандартный налоговый вычет в размере 18 тыс. рублей за сдачу нормативов испытаний (тестов) Всероссийского физкультурно — спортивного комплекса «Готов к труду и обороне», предусмотренный ст. 218 Налогового кодекса РФ, можно оформить после прохождения не только диспансеризации, но и профилактического медицинского осмотра определенных групп взрослого населения.
Отметим, что это не прямой возврат денежных средств, а возможность уменьшить налогооблагаемый доход. Например, если физическое лицо платит НДФЛ по ставке 13%, вычет составит 2 340 рублей (18 тыс. рублей х 13%). Налоговый агент вправе применить налоговый вычет единовременно в любом месяце налогового периода, но не ранее месяца подтверждения налогоплательщиком права на указанный налоговый вычет.
Налоговый вычет распространяется на лиц, выполнивших нормативы ГТО, соответствующие их возрастной группе и награжденных знаком отличия, а также на лиц, подтвердивших полученный знак отличия.